国外不提供核心部件,中国工业机器人就是摆设?中企可不是吃素的
中国工业机器人产业发展迅猛,已成为全球最大的工业机器人消费市场。在繁荣背后,一个不容忽视的问题始终萦绕:核心部件受制于人。有人因此断言,一旦国外断供核心部件,中国工业机器人产业将瞬间瘫痪,沦为“摆设”。事实果真如此吗?中国企业早已未雨绸缪,用行动给出了响亮的回答:中企可不是吃素的。
一、核心部件之痛:为何会被“卡脖子”?
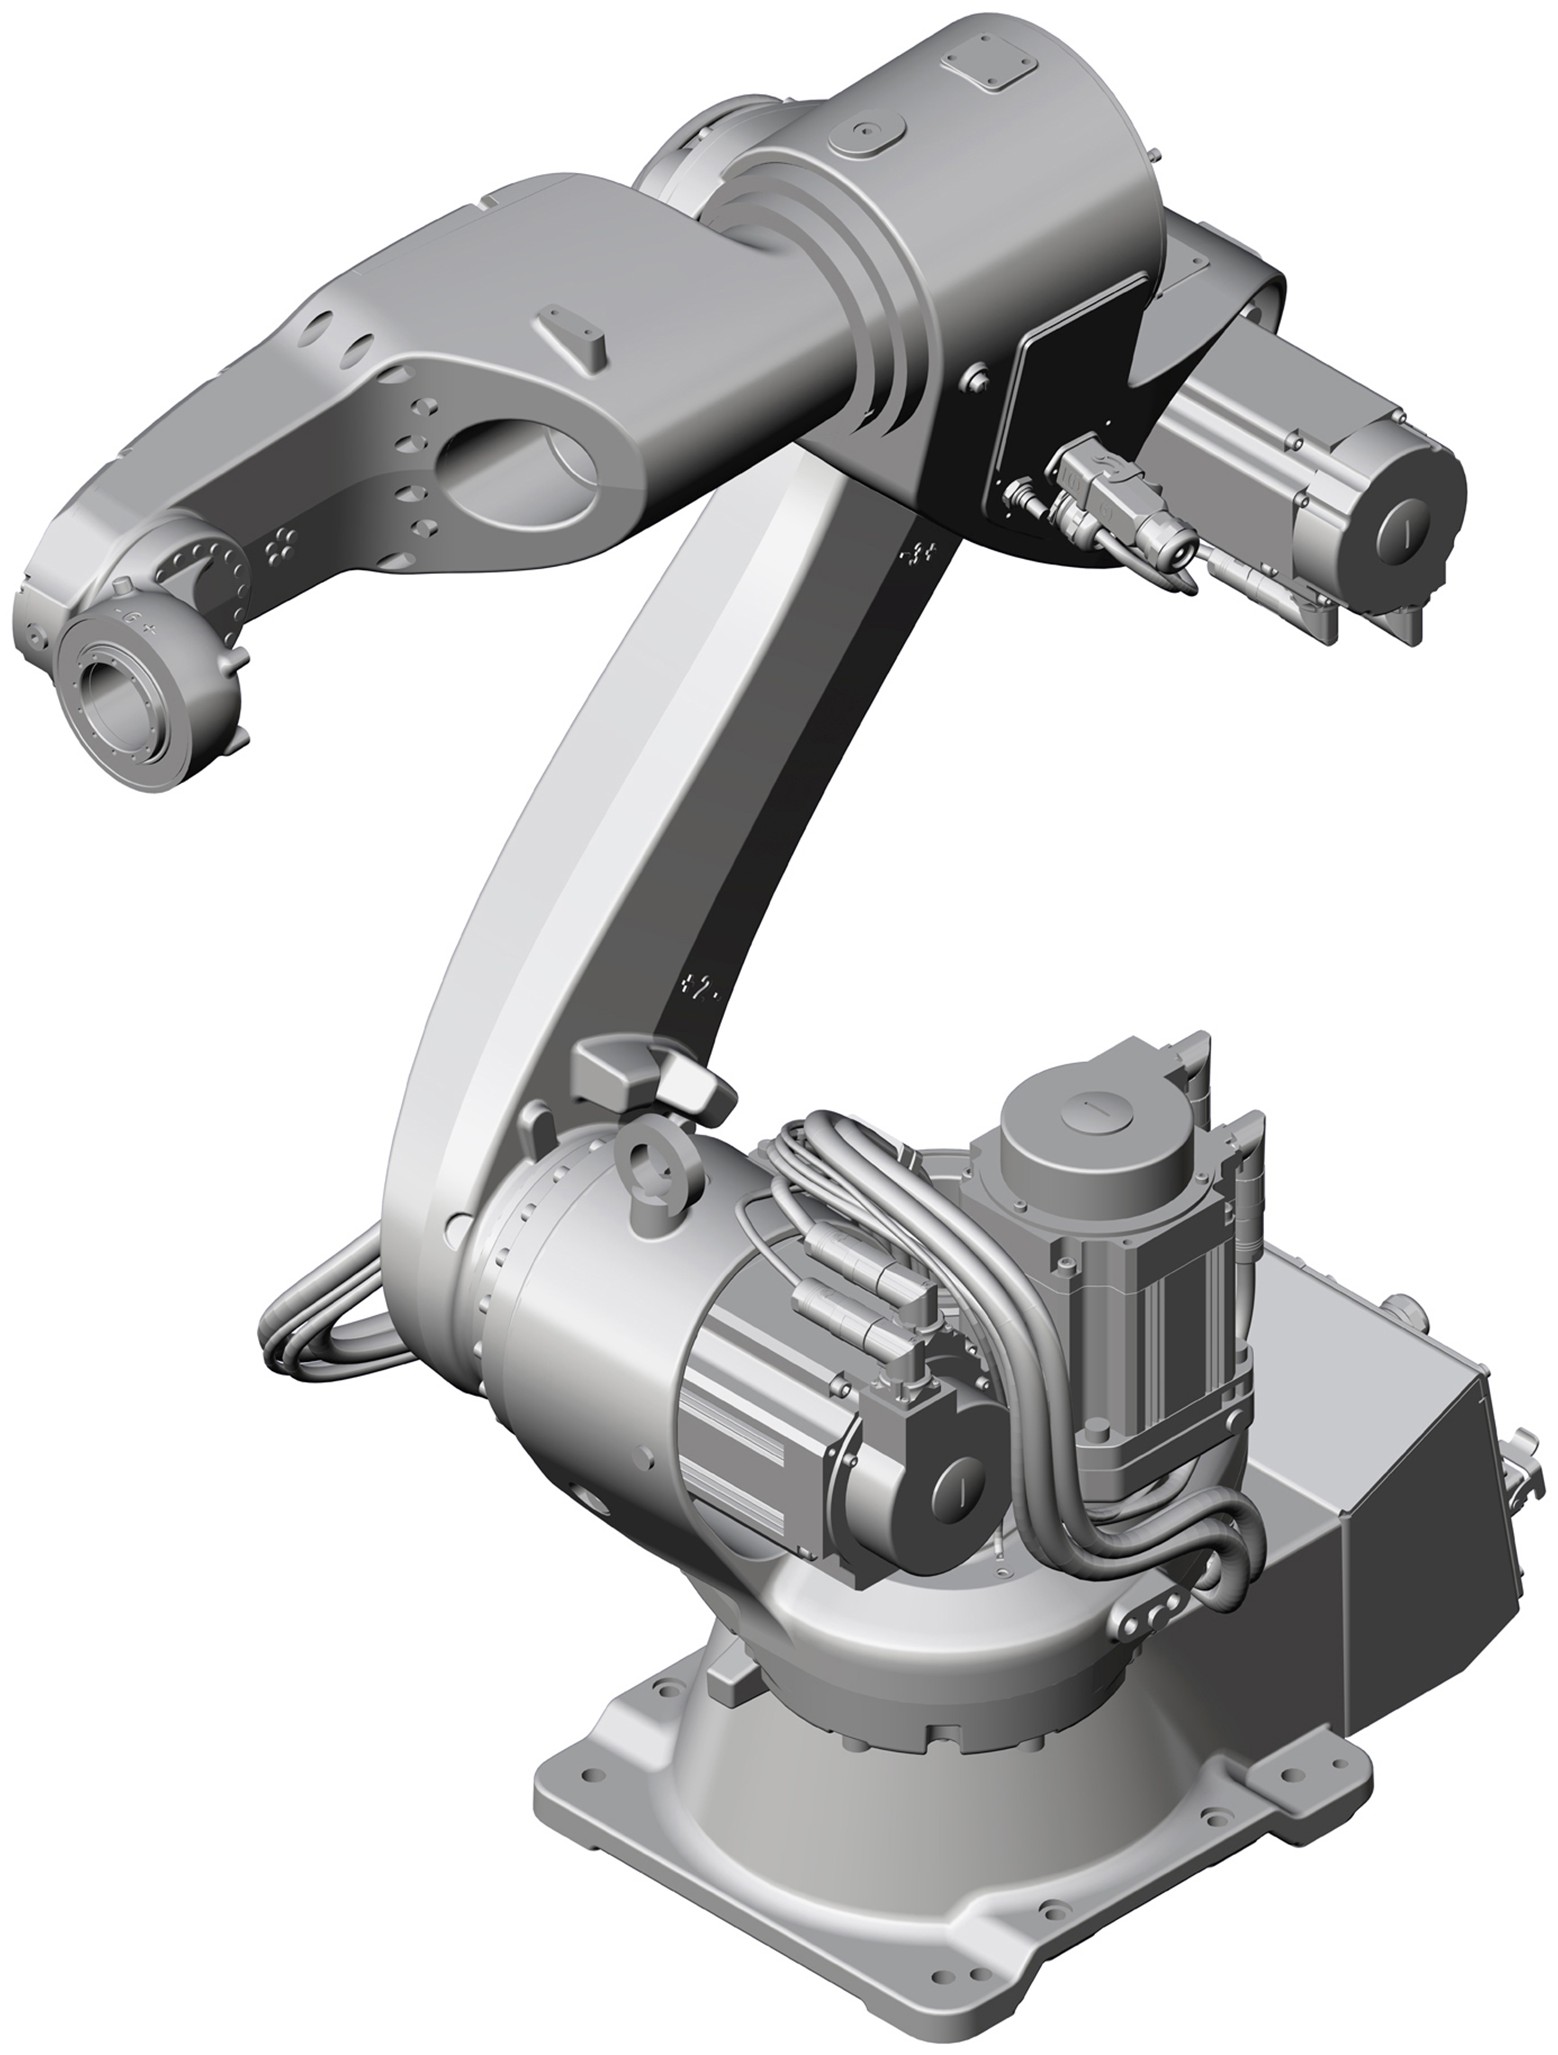
工业机器人产业链中,减速器、伺服系统、控制器被誉为三大核心部件,其成本占整机成本的70%以上。长期以来,这些高精尖部件主要依赖进口,尤其是精密减速器,几乎被日本企业垄断。这种依赖确实带来了风险:供货周期长、价格居高不下,且在国际贸易摩擦背景下,存在供应链断供的潜在威胁。正因如此,外界才有了“国外不提供核心部件,中国工业机器人就是摆设”的论调。
这种论调忽略了一个关键事实:中国企业从不甘心受制于人。
二、破局之路:中企如何攻克核心部件?
面对“卡脖子”难题,中国工业机器人企业选择迎难而上,在核心部件领域打响了一场国产化攻坚战。
在减速器领域,绿的谐波、双环传动等企业经过多年技术积累,成功研发出谐波减速器和RV减速器,性能指标逐步逼近国际先进水平,并已实现批量应用。其中,绿的谐波已成为国内谐波减速器龙头,产品不仅满足国内需求,还出口海外。在伺服系统领域,汇川技术、埃斯顿等企业推出的伺服驱动和电机产品,在响应速度、精度和稳定性上取得长足进步,市场份额持续提升。在控制器领域,新松机器人、广州数控等企业自主研发的控制器系统,已能够满足多数工业场景需求,并在智能化、开放性上展现出独特优势。
这些突破并非一蹴而就,而是企业持续高研发投入的结果。以埃斯顿为例,其每年将营收的10%以上投入研发,逐步构建起从核心部件到整机的全产业链能力。正是这种“死磕”精神,让中国工业机器人产业在核心部件上不再完全受制于人。
三、系统突围:从“可用”到“好用”的跨越
核心部件的突破只是第一步,将部件集成到整机并形成稳定可靠的解决方案,才是真正的考验。中国企业在新产品开发和场景应用上同样下足了功夫。
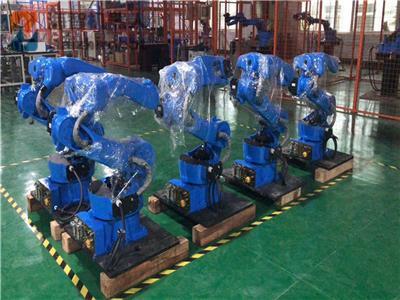
一方面,整机企业如新松、埃斯顿、新时达等,通过整合自研核心部件,推出了具有竞争力的机器人产品,在焊接、搬运、装配等领域广泛应用。另一方面,针对不同行业需求,中企开发出定制化解决方案,例如在新能源电池生产、光伏组件搬运等新兴领域,国产机器人凭借快速响应和成本优势,占据了可观的市场份额。
更值得关注的是,在智能化浪潮中,中国企业将人工智能、大数据等技术与工业机器人深度融合,赋予机器人“感知”和“决策”能力,在柔性生产、人机协作等方向上实现了差异化竞争。
四、未来可期:自主可控不是梦
必须清醒地认识到,在某些高端核心部件上,国产产品与国际顶尖水平仍有差距,全面替代尚需时日。但“差距”不等于“摆设”,更不意味着“一旦断供就瘫痪”。当前,国产核心部件的自给率正在稳步提升,多条技术路线并行发展,供应链韧性不断增强。即便面临极端情况,中国企业也有能力通过国产替代方案维持产业运转,并加速技术迭代。
“国外不提供核心部件,中国工业机器人就是摆设”的论调,本质上是低估了中国企业的创新决心和产业韧性。从苦心研发到批量应用,从单点突破到系统集成,中企用实实在在的成果证明:他们不仅能吃“别人做的饭”,更在学会“自己做饭”,而且越做越香。
随着国产核心部件性能的持续提升和产业链协同的深化,中国工业机器人产业必将实现更高水平的自主可控,为全球制造业贡献更多“中国方案”。中企可不是吃素的,这句话,正在变为现实。
最新产品