工业机器人 从自动化工具到智能制造的核心引擎
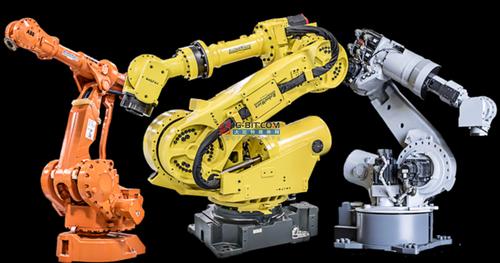
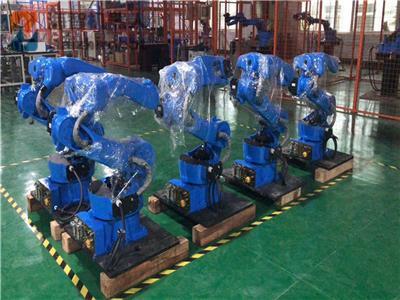
工业机器人是现代制造业转型升级的关键技术装备,其发展历程折射出自动化技术从简单替代人力向智能化、柔性化方向演进的深刻变革。作为一种可编程、多功能的自动化机械装置,工业机器人通过精密运动控制与传感技术,在工业生产中执行焊接、搬运、装配、喷涂、加工等各类任务,成为提升生产效率、保障产品质量、改善劳动条件的重要支撑。
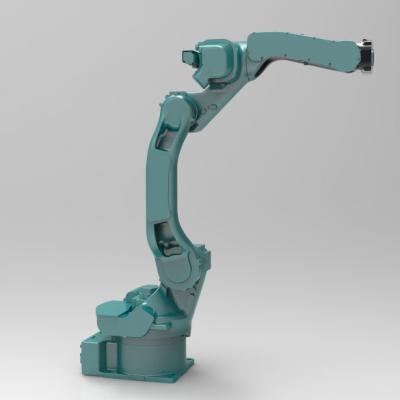
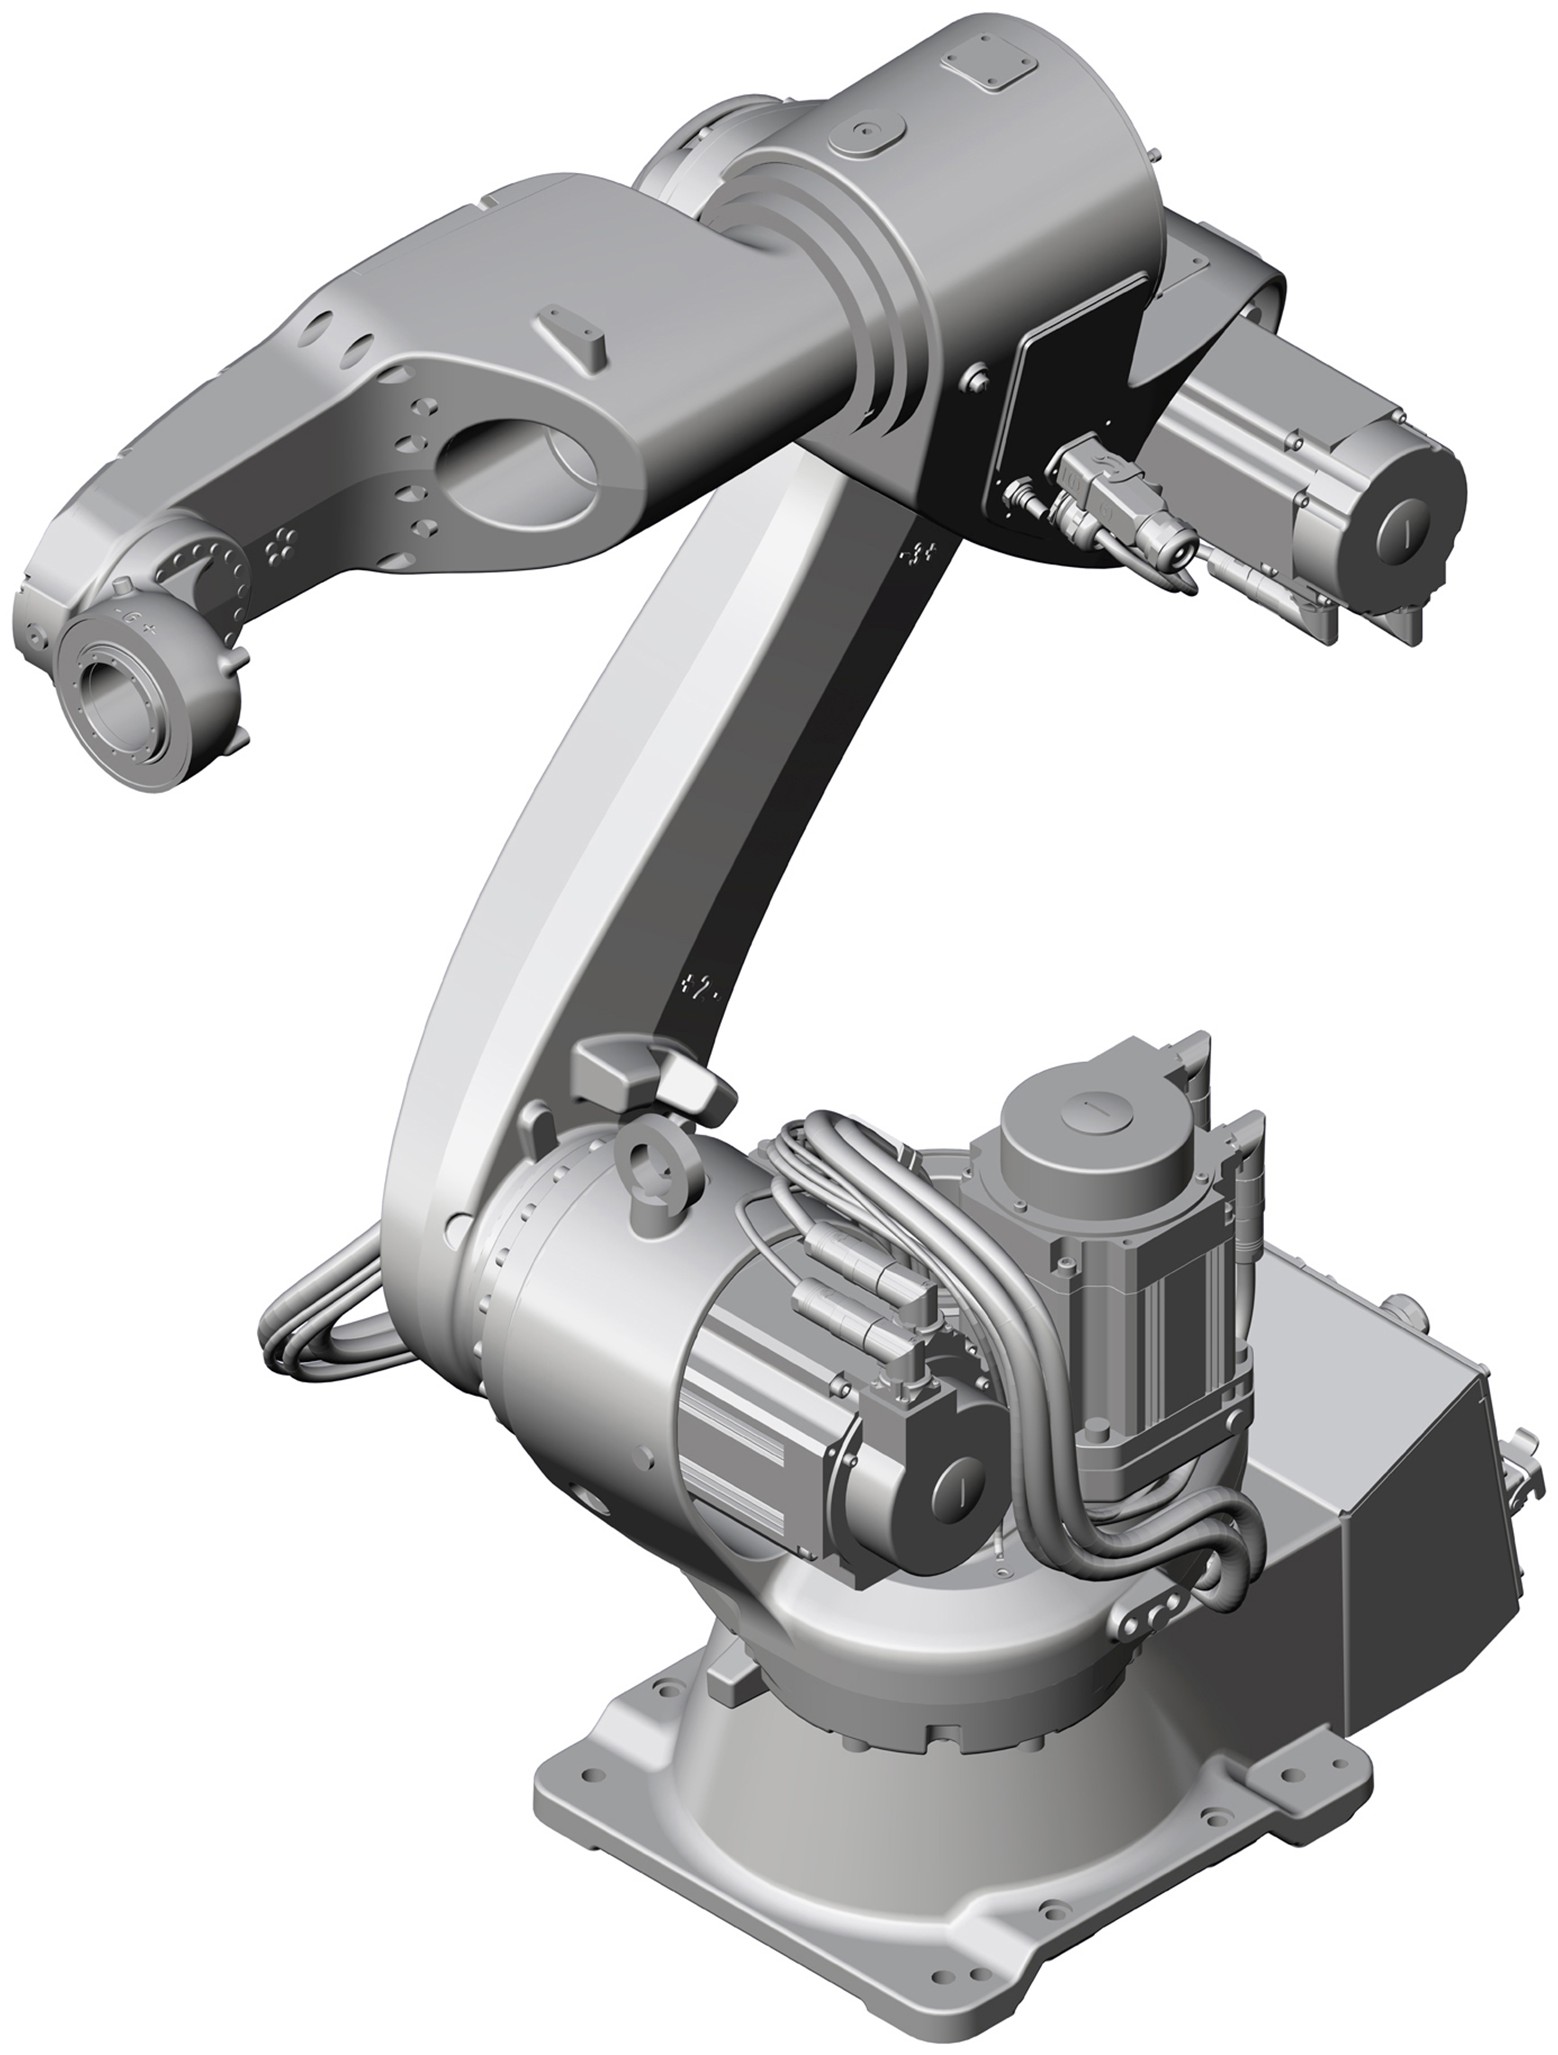
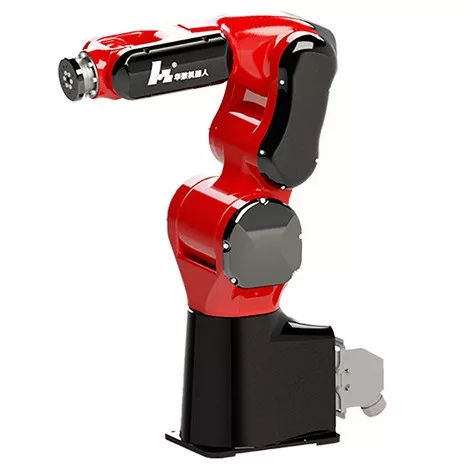
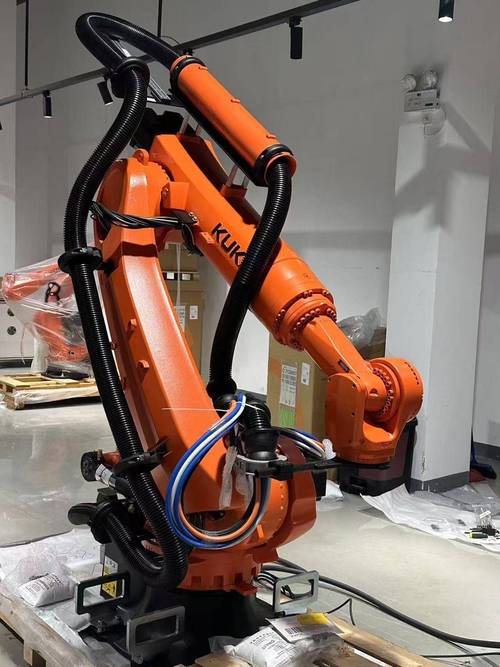
从技术构成看,工业机器人系统通常由机械本体、控制系统、驱动系统、传感系统和末端执行器组成。机械本体决定机器人的结构形式与运动自由度,常见的构型包括关节型、直角坐标型、SCARA型和并联型等;控制系统是机器人的"大脑",负责轨迹规划、运动插补与逻辑调度;驱动系统提供动力输出,伺服电机与减速器的性能直接决定机器人的速度与精度;传感系统则赋予机器人感知外部环境与自身状态的能力,视觉、力觉、触觉等多模态传感融合正成为技术发展的重要方向。
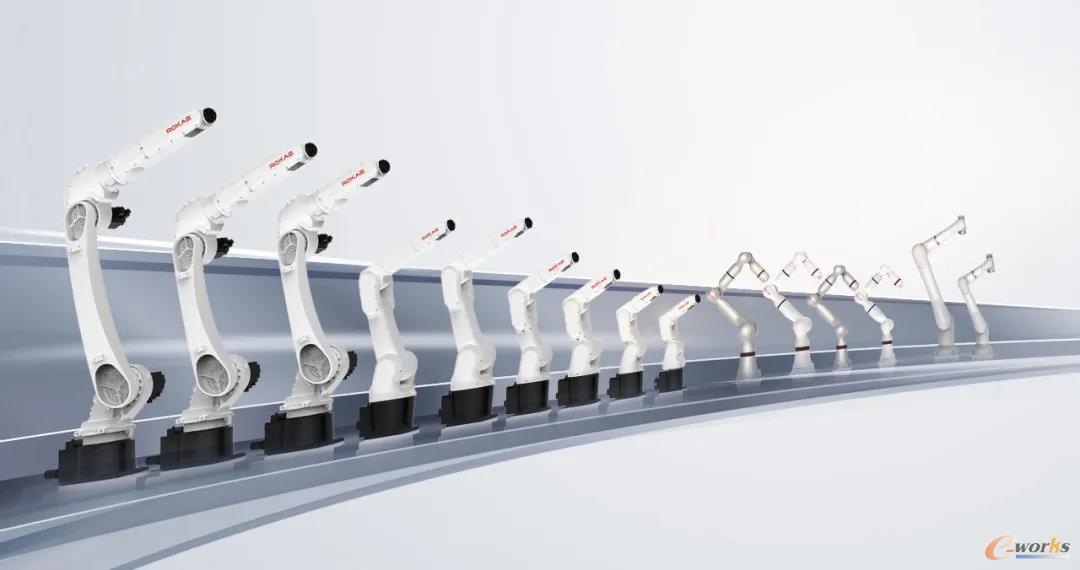
当前,工业机器人正经历从传统示教再现型向智能自主型的跃迁。传统机器人依赖人工示教与固定程序执行,适用于大批量、确定性生产场景,但在面对小批量、多品种的柔性制造需求时存在明显局限。随着人工智能、数字孪生、协作控制等技术的融入,新一代工业机器人开始具备环境感知、在线决策与人机协作能力。协作机器人通过力限制与安全监控设计,可在开放空间与人类共融作业;云化机器人借助边缘计算与大数据分析,实现远程运维与群体优化;自适应控制技术则使机器人能够根据工件偏差实时调整动作,显著降低对高精度夹具与定位工装的依赖。
从产业应用角度观察,汽车制造是工业机器人最早也最成熟的应用领域,焊装、涂装、总装环节的机器人密度长期领先。3C电子、新能源电池、金属加工、食品医药等行业的机器人应用快速扩张,尤其是锂电与光伏制造对高速搬运、精密装配机器人形成了强劲需求。与此物流仓储领域的分拣机器人与AGV/AMR搬运系统也在加速普及,推动机器人应用边界从产线向全流程延伸。相关统计数据显示,全球工业机器人年安装量持续攀升,亚洲市场特别是中国已成为最大消费市场,本土机器人企业在控制器、伺服系统等核心零部件上的自主化突破正在改变竞争格局。
值得关注的是,工业机器人的大规模部署仍面临若干现实挑战。系统集成成本高、中小企业的投资门槛较大;工艺适配与编程调试依赖专业人才,柔性产线对快速重构能力的要求愈发突出;信息安全与功能安全在机器人互联场景下需要同步加强。机器人应用对劳动力结构的影响也需要在技术推广与社会政策层面统筹考虑。
工业机器人将沿着智能化、协作化与平台化方向持续演进。AI大模型与具身智能研究的突破为机器人理解复杂任务指令、自主规划操作流程提供了全新可能;人形机器人概念的兴起也在重新定义机器人的形态边界与通用性预期。无论技术形态如何变迁,工业机器人的核心价值始终在于将确定性的效率提升与不确定性的环境适应性有机结合,使制造系统在质量、成本与响应速度之间获得更优平衡。以务实视角推进关键技术攻关、场景验证与标准化建设,工业机器人将在中国从制造大国迈向制造强国的进程中发挥不可替代的作用,为经济社会高质量发展提供坚实的工程能力支撑。
最新产品